Vous faites construire votre maison ou engagez de gros travaux ? La dommage ouvrage est l'assurance qui finance les réparations des désordres graves pendant dix ans, sans attendre de procès. On étudie votre projet et on vous présente une proposition adaptée.
Maison neuve, CCMI, maison d’architecte, extension
Après la réception de votre maison, trois mécanismes vous protègent. Deux reposent sur les entreprises. La dommage ouvrage, elle, est votre contrat : c'est elle qui paie vite.
La 1re année
Parfait achèvement
L'entreprise doit reprendre tous les défauts signalés à la réception ou dans l'année qui suit. C'est une obligation du constructeur, pas une assurance.
Exemple
Une fenêtre qui ferme mal, un carrelage fendu : vous l'écrivez au procès-verbal de réception et l'artisan revient. S'il ne le fait pas malgré une mise en demeure, la dommage ouvrage peut prendre le relais.
10 ans après la réception
Dommage ouvrage
Votre assurance
L'assurance que vous souscrivez, vous, avant le chantier. Elle paie la réparation des désordres graves sans attendre qu'un juge désigne un responsable.
Exemple
Quatre ans après l'emménagement, une fissure traverse le mur du séjour : l'assureur se prononce sous 60 jours, propose une indemnité sous 90 jours, puis se retourne contre le maçon.
Chaque constructeur (entreprise, constructeur de maisons, architecte) doit être assuré pour sa propre responsabilité. Elle paie, mais seulement une fois sa faute établie.
Exemple
Sans dommage ouvrage, c'est vers elle que vous devez vous tourner, en prouvant qui a mal fait : expertise, parfois procès, et des mois d'attente avant les travaux.
Trois points qui font un bon dossier
1
Souscrire avant l’ouverture du chantier
C'est ce qu'exige l'article L242-1 du Code des assurances. Après le premier coup de pelle, beaucoup d'assureurs refusent ou demandent un rapport sur l'existant.
2
Les attestations de chaque entreprise
L'assureur vérifie que chaque intervenant est assuré en décennale pour l'activité qu'il exerce chez vous, à la date d'ouverture du chantier.
3
Un coût de travaux sincère
La prime se calcule sur le coût total déclaré, honoraires compris. Sous-déclarer réduit la prime, mais aussi ce que l'assureur paiera le jour d'un sinistre.
Votre constructeur vous propose déjà une dommage ouvrage ?
Vous restez libre de la souscrire ailleurs. On vous envoie une proposition à mettre en face : garanties, franchise et prime, à dossier égal.
La dommage ouvrage est la même pour tous, mais la façon de la souscrire change selon la manière dont vous faites construire.
Constructeur de maisons
Vous signez un CCMI
Le contrat de construction de maison individuelle doit mentionner la référence de l'assurance dommage ouvrage souscrite par vous, le maître d'ouvrage (art. L231-2 CCH). Le constructeur la propose souvent, mais vous pouvez la souscrire ailleurs.
À vérifier
Référence au contrat
Garantie de livraison
Condition suspensive
Architecte ou maître d’œuvre
Vous faites dessiner votre maison
Ici, pas de constructeur unique : vous signez avec chaque entreprise. Personne ne souscrit la dommage ouvrage à votre place, et c'est à vous de réunir les attestations de tous les lots.
À réunir
Contrat d’architecte
Marchés des entreprises
Attestations décennales
Artisans en direct
Vous coordonnez les entreprises
Maçon, charpentier, couvreur, plombier : vous les choisissez un par un. L'assureur regarde de près qui fait quoi et si un professionnel suit le chantier.
Ce qui rassure
Étude de sol
Planning des lots
Suivi de chantier
Extension, rénovation lourde
Vous agrandissez ou transformez
Une extension, une surélévation ou une rénovation qui touche la structure relèvent aussi de la dommage ouvrage. L'assureur demandera l'état de la partie existante.
Exemples
Extension
Surélévation
Reprise de structure
Piscine
Trois sinistres que l’on voit souvent
Ce qui arrive dans les années qui suivent la réception, et qui paie.
Structure
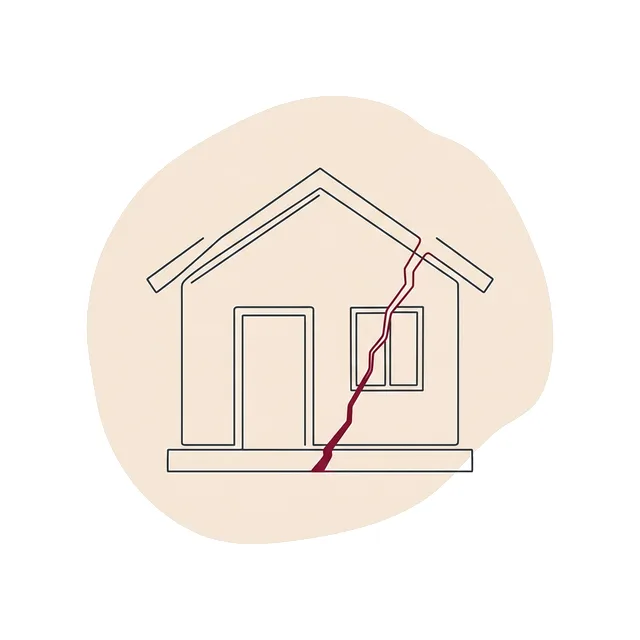
La fissure qui traverse la façade
Trois ans après la réception, une fissure part de l'angle d'une fenêtre et descend jusqu'au soubassement. L'expert relève un défaut de fondation : reprise en sous-œuvre, 45 000 € environ.
Qui paie : la dommage ouvrage, sous 90 jours, puis elle se retourne contre le maçon et son assureur décennal.
Toiture
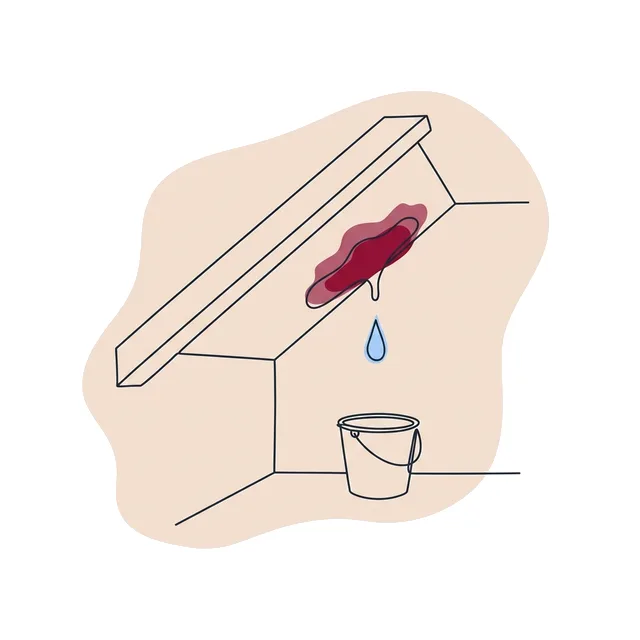
La chambre qu’on ne peut plus utiliser
Une noue mal façonnée laisse entrer l'eau à chaque pluie : plafond auréolé, isolant détrempé. La pièce devient impropre à son usage.
Qui paie : la dommage ouvrage, car le désordre rend une partie de la maison inhabitable.
Équipement
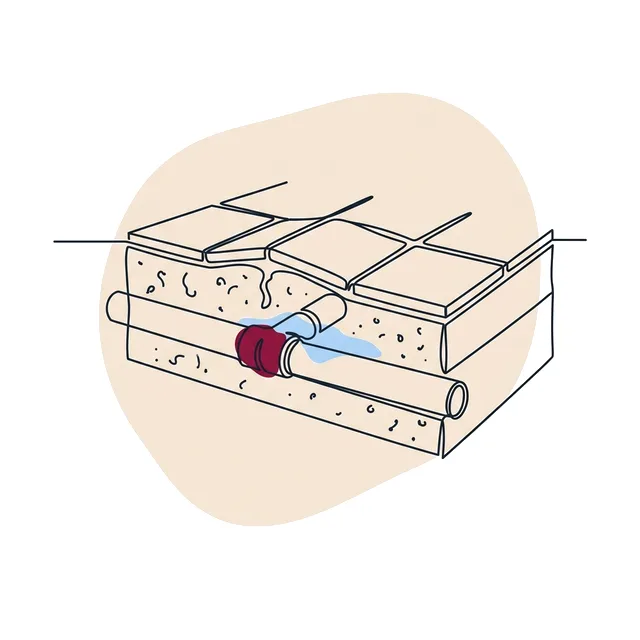
La canalisation qui fuit dans la dalle
Un raccord mal serti, noyé dans la dalle du rez-de-chaussée, fuit en continu. Il faut casser le carrelage et une partie de la dalle pour le remplacer.
Qui paie : la dommage ouvrage : l'équipement fait corps avec la dalle et le désordre affecte l'usage du logement.
L’assurance dommage ouvrage est-elle obligatoire pour un particulier ?
+
Oui. L'article L242-1 du Code des assurances l'impose à toute personne qui fait réaliser des travaux de construction, particulier compris. La sanction pénale ne s'applique pas à celui qui construit pour se loger ou loger sa famille (art. L243-3), mais l'obligation demeure, et le défaut d'assurance se paie au moment d'un sinistre ou d'une vente.
Qui doit souscrire : moi ou le constructeur ?
+
Vous, en tant que maître d'ouvrage. En CCMI, le constructeur peut vous proposer un contrat ou agir comme mandataire, mais l'assurance est la vôtre : le contrat de construction doit en mentionner la référence (art. L231-2 CCH).
Que couvre la dommage ouvrage ?
+
Les désordres qui compromettent la solidité de la maison ou la rendent impropre à sa destination : fissures structurelles, affaissement, infiltrations, défaut d'un équipement indissociable. Pas les défauts esthétiques ni l'usure.
Combien coûte une dommage ouvrage pour une maison ?
+
C'est une prime unique, payée une fois pour dix ans. Repère indicatif : 3 000 à 5 000 € pour une maison neuve de 200 000 €, soit environ 1,5 à 3 % du coût des travaux. Le tarif exact dépend du dossier.
Que se passe‑t‑il si je n’ai pas de dommage ouvrage ?
+
En cas de désordre grave, vous devez agir vous-même contre les entreprises et leurs assureurs décennaux, souvent après une expertise judiciaire. Et si vous vendez dans les dix ans, l'acte doit mentionner l'absence d'assurance (art. L243-2), ce que l'acheteur et sa banque liront.
Vais-je être démarché par plusieurs assureurs ?
+
Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte.